- İşin içi
- 14:00
- 349
Qızıl və gümüş yenidən bahalaşır - ŞƏRH
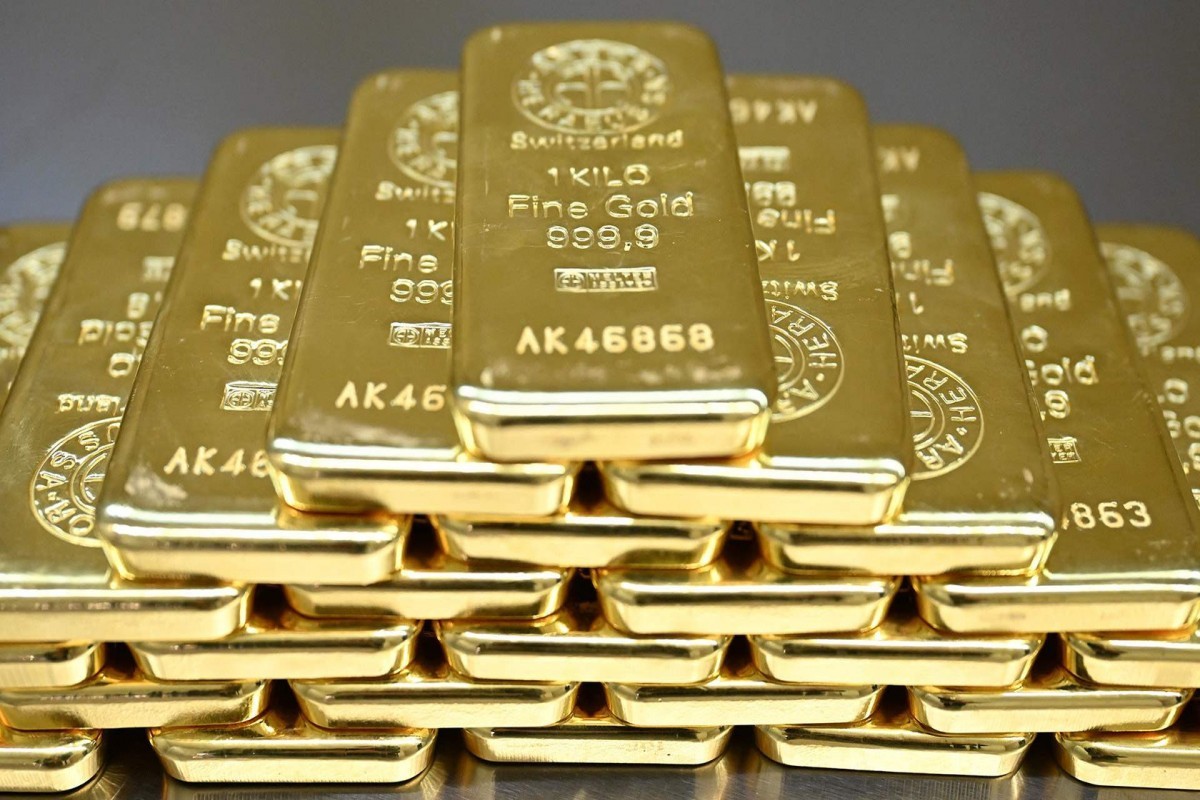


Əmtəə bazarlarında qiymətli metallar üzrə artım yenidən diqqət mərkəzinə keçib. Nyu-Yorkun “COMEX” birjasında 2026-cı ilin dekabr fyuçersləri üzrə qızılın bir troya unsiyasının qiyməti 0,75% artaraq 4 218,2 ABŞ dollarına, gümüş isə 1,65% yüksələrək 61,57 dollara çatıb. Hərəkət xüsusilə sentyabr ayında qiymətli metalların kəskin korreksiyadan keçməsindən sonra baş verdiyi üçün bazarın yeni istiqamət axtarışı kimi diqqət çəkir.
Qızılın hazırkı bahalaşmasını yalnız “təhlükəsiz aktivə tələbin artması” ilə izah etmək kifayət deyil. Qiymətli metalın dəyərinə eyni vaxtda ABŞ Federal Ehtiyat Sisteminin faiz siyasəti, dövlət istiqrazlarının gəlirliliyi, dolların məzənnəsi, inflyasiya gözləntiləri və mərkəzi bankların ehtiyat siyasəti təsir göstərir. Oktyabrın ilk günlərində ABŞ-da inflyasiya göstəricilərinin gözləntilərdən daha yumşaq olması faiz artımı ilə bağlı bazar gözləntilərini zəiflədib və bu amil qızıl üçün müəyyən dəstək yaradıb. Bununla yanaşı, ABŞ-ın uzunmüddətli istiqrazlarının gəlirliliyinin yüksək qalması qiymətli metalın yüksəliş imkanlarını məhdudlaşdıran amillərdən biri olaraq qalır.
Bu qarşılıqlı təsir qızıl bazarının hazırkı xüsusiyyətini də göstərir. Qızıl faiz gəliri gətirməyən aktiv olduğundan ABŞ istiqrazlarının gəlirliliyi yüksəldikcə onun alternativ dəyəri artır. Əksinə, faiz dərəcələrinin aşağı salınması ehtimalının güclənməsi və real gəlirliliklərin azalması qızıla marağı yüksəldə bilər. Buna görə qarşıdakı dövrdə ABŞ-dan gələcək inflyasiya və əmək bazarı göstəriciləri qiymətli metalın istiqamətini müəyyənləşdirən əsas makroiqtisadi indikatorlar sırasında qalacaq.
Bununla belə, qızıl bazarının fundamental dayaqları yalnız monetar siyasətlə məhdudlaşmır. Dünya Qızıl Şurasının məlumatlarına görə, 2026-cı ilin ikinci rübündə mərkəzi bankların xalis qızıl alışları 288,9 ton təşkil edib və illik müqayisədə 62% artıb. İlk yarımildə ümumi mərkəzi bank alışları 345 ton olub. Bu göstəricilər ehtiyatların şaxələndirilməsi prosesinin hələ də qlobal qızıl tələbinin mühüm komponentlərindən biri olduğunu göstərir.
İnvestisiya tələbində də struktur dəyişiklikləri müşahidə olunur. Dünya Qızıl Şurası 2026-cı ilin ikinci yarısında investisiya tələbinin qızıl bazarında artımın əsas mənbəyi olaraq qalacağını, xüsusilə birjadankənar əməliyyatlar və Asiya bazarlarının rolunun artacağını bildirir. Eyni zamanda yüksək qiymətlər zərgərlik məhsullarına fiziki tələbi zəiflədir. 2026-cı ilin ikinci rübündə zərgərlik istehlakı illik ifadədə 17% azalaraq 278,2 tona düşüb. Bu isə qızılın artıq ənənəvi istehlak məhsulundan daha çox investisiya və ehtiyat aktivi kimi qəbul edilməsinin gücləndiyini göstərən göstəricilərdən biridir.
Gümüşün 1,65%-lik yüksəlişi isə ayrıca iqtisadi məna daşıyır. Qızıldan fərqli olaraq gümüş həm maliyyə aktividir, həm də geniş sənaye tətbiqinə malik metaldır. Günəş panelləri, elektronika, elektrik avadanlıqları və digər texnoloji sahələrdə gümüşə olan tələbin artması onun qiymətinə investisiya axınlarından əlavə sənaye dövrü də təsir göstərir. Bu baxımdan qızıl və gümüşün eyni vaxtda bahalaşması həm maliyyə bazarlarında risklərə qarşı qorunma tələbinin, həm də sənaye metallarına marağın müəyyən qədər gücləndiyini göstərə bilər.
Qlobal bazarda qiymətli metalların yüksək səviyyədə qalmasının digər mühüm tərəfi təklifin qiymət artımına eyni sürətlə cavab verməməsidir. Dünya Qızıl Şurasının məlumatlarına görə, 2026-cı ilin ikinci rübündə qızıl mədən hasilatı illik müqayisədə cəmi 2% artıb, təkrar emal olunmuş qızılın həcmi isə 6% azalıb. Təşkilatın qiymətləndirməsinə əsasən, qarşıdakı dövrdə mədən hasilatının artımı da məhdud xarakter daşıya bilər. Bu vəziyyət güclü investisiya tələbi saxlanıldığı halda bazarda təklifin çevik şəkildə genişlənməsini çətinləşdirir.
Digər tərəfdən, sentyabr ayındakı kəskin ucuzlaşma qızılın yüksəliş xəttinin fasiləsiz olmadığını göstərdi. Reuters-in məlumatına görə, sentyabrda qızılın qiyməti 6%-dən çox geriləyib. Buna əsas səbəblərdən biri ABŞ istiqrazlarının gəlirliliyinin və dolların möhkəmlənməsi olub. Oktyabrın əvvəlində baş verən yüksəliş buna görə yeni uzunmüddətli trendin təsdiqi kimi deyil, makroiqtisadi gözləntilərin dəyişməsi fonunda bazarın yenidən tarazlaşması kimi qiymətləndirilə bilər.
Azərbaycan üçün isə qlobal qızıl qiymətlərinin dəyişməsi həm investisiya, həm də hasilat baxımından əhəmiyyət daşıyır. Qızılın beynəlxalq qiymətinin yüksək qalması yerli qızıl hasilatının iqtisadi cəlbediciliyini artırır və hasilatçı şirkətlərin ixrac gəlirlərinə təsir göstərə bilər. Eyni zamanda qiymətli metalın bahalaşması zərgərlik məhsullarının maya dəyərini artıraraq daxili bazarda istehlak davranışına təsir göstərir. Bu səbəbdən qlobal qızıl qiymətlərindəki hərəkət yalnız maliyyə bazarları üçün deyil, hasilat, ixrac və pərakəndə ticarət zənciri üçün də əhəmiyyətlidir.
Hazırkı mənzərə göstərir ki, qiymətli metallar bazarında əsas məsələ yalnız qızılın 4 200 dollar ətrafında hansı istiqamətdə hərəkət edəcəyi deyil. Daha mühüm məqam bazarın eyni anda monetar siyasət, geosiyasi risklər, mərkəzi bankların ehtiyat strategiyaları, dolların mövqeyi və sənaye tələbi kimi müxtəlif amillərin təsirini qiymətləndirməsidir. Bu amillərdən hər hansı birinin istiqamətində ciddi dəyişiklik qiymətlərin volatilliyini yenidən yüksəldə bilər. Buna görə son artım qızıl və gümüş bazarında tələbin tamamilə dəyişməsi deyil, mürəkkəb qlobal iqtisadi şəraitdə qiymətli metalların özünəməxsus rolunun qorunduğunu göstərən növbəti siqnal kimi diqqət çəkir.
Nuray,
AzNews.az