- İşin içi
- 13:00
- 765
Qızılın qiyməti endi - ŞƏRH
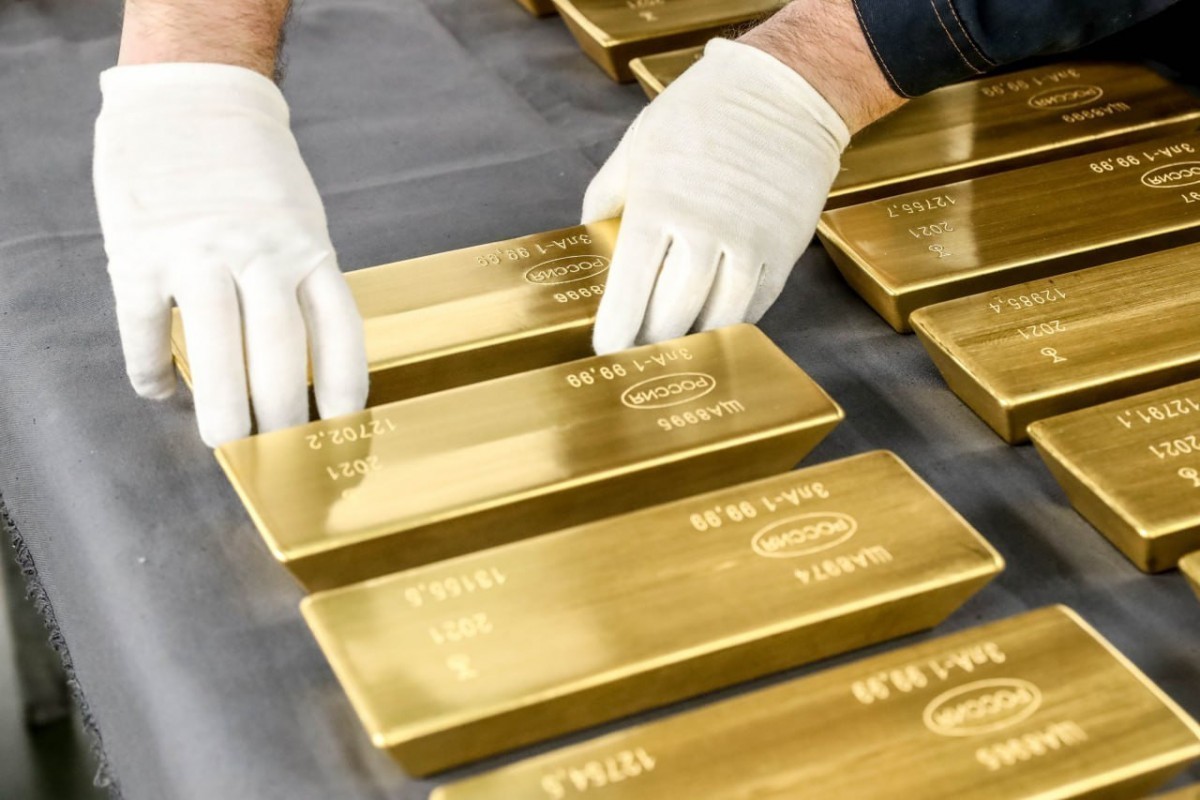


Əmtəə bazarlarında qızılın qiymətinin 4 300 ABŞ dollarından aşağı düşməsi qiymətli metallar seqmentində yüksək volatilliyin davam etdiyini göstərir. “COMEX”də 2026-cı ilin dekabr fyuçerslərinin 2,11% ucuzlaşaraq 4 229,9 dollara enməsi ilə yanaşı, gümüşün də 3,71% geriləyərək 62,4 dollar təşkil etməsi prosesin yalnız qızıl bazarına xas olmadığını göstərir. Qiymətli metallardakı bu hərəkət investorların ABŞ-ın pul siyasəti, dolların məzənnəsi və qlobal risklərə dair gözləntilərini yenidən qiymətləndirməsi fonunda baş verir.
Qızılın hazırkı qiymət dinamikasını anlamaq üçün onun 2026-cı il ərzində keçdiyi trayektoriyaya nəzər salmaq vacibdir. Dünya Qızıl Şurasının məlumatlarına əsasən, metal yanvarda 5 405 dollar səviyyəsində tarixi maksimuma çatdıqdan sonra iyunda təxminən 4 002 dollara qədər geriləyib. Sonrakı mərhələdə qiymətin yenidən yüksəlməsi qızıla olan strateji tələbin qorunduğunu göstərsə də, əvvəlki zirvədən aşağı düşmə bazarın makroiqtisadi xəbərlərə həssaslığının artdığını ortaya qoyur.
Son enişin əsas amillərindən biri ABŞ Federal Ehtiyat Sisteminin pul siyasətinin daha uzun müddət sərt qala biləcəyi ilə bağlı gözləntilərdir. İnflyasiyanın hələ də hədəf səviyyədən yüksək olması faiz dərəcələrinin aşağı salınması ilə bağlı gözləntiləri məhdudlaşdırır. ABŞ-da fərdi istehlak xərcləri indeksi ilə ölçülən inflyasiyanın iyulda illik 3,7% təşkil etməsi Federal Ehtiyat Sisteminin 2%-lik hədəfindən əhəmiyyətli dərəcədə yuxarıdır. Belə şəraitdə faizli aktivlərin gəlirliliyinin yüksəlməsi gəlir gətirməyən qızılın nisbi cəlbediciliyini zəiflədə bilər.
Dolların möhkəmlənməsi də qiymətli metal üzərində əlavə təzyiq yaradır. Qızılın beynəlxalq bazarlarda əsasən ABŞ dolları ilə qiymətləndirilməsi dolların bahalaşması zamanı digər valyutalara sahib investorlar üçün metalın alışını nisbətən bahalaşdırır. Sentyabrın son günlərində dollar indeksinin 100 səviyyəsini keçməsi və ABŞ-da faiz siyasətinin daha sərt qalacağı ilə bağlı gözləntilərin güclənməsi qiymətli metallardakı satış təzyiqini artıran amillər sırasında yer alıb.
Bununla belə, qızılın qiymətindəki son geriləməni uzunmüddətli tələbin zəifləməsi kimi qiymətləndirmək üçün əsaslar məhduddur. Dünya Qızıl Şurasının məlumatları mərkəzi bankların qiymətli metala strateji marağının davam etdiyini göstərir. 2022-2025-ci illərdə mərkəzi bankların illik orta qızıl alışının təxminən 1 000 ton olması əvvəlki onillikdəki 500 tonluq orta göstəricidən təxminən iki dəfə yüksəkdir. 2026-cı ilin ikinci rübündə isə mərkəzi bankların xalis qızıl alışları 289 ton təşkil edib.
Bu mənzərə qızıl bazarında iki fərqli zaman üfüqünün paralel işlədiyini göstərir. Qısamüddətli qiymət formalaşmasında faiz dərəcələri, dollar, investor mövqeləri və mənfəətin realizasiyası daha böyük rol oynayır. Uzunmüddətli perspektivdə isə mərkəzi bankların ehtiyatlarını diversifikasiya etmək siyasəti və geoiqtisadi risklər qızıla olan tələbi dəstəkləyən əsas amillərdən biri olaraq qalır. Bu qüvvələrin müxtəlif istiqamətlərdə hərəkəti qiymət dəyişkənliyini artırır.
Fiziki bazardakı göstəricilər də qızıla tələbin tamamilə zəifləmədiyini göstərir. Dünya Qızıl Şurasının ikinci rüb üzrə məlumatına görə, 2026-cı ilin ilk yarısında qızıl üzrə ümumi tələb 2 522 ton təşkil edib və illik müqayisədə 2% artıb. Tələbin pul ifadəsində həcmi isə 380 milyard dollarla rekord səviyyəyə çatıb. Bununla yanaşı, yüksək qiymətlər zərgərlik sektorunda istehlak tələbinə təzyiq göstərir, investisiya tələbi isə bazarın əsas dayaqlarından biri kimi qalır.
Gümüşün eyni gündə qızıldan daha böyük faizlə ucuzlaşması isə qiymətli metallar arasında fundamental fərqləri də üzə çıxarır. Qızıldan fərqli olaraq gümüşün tələbi yalnız investisiya məqsədləri ilə formalaşmır. Günəş panelləri, elektronika və digər texnoloji sahələrdə geniş istifadə olunan gümüş qlobal sənaye dövriyyəsinə daha həssasdır. Bu səbəbdən onun qiymətindəki daha kəskin eniş investor mövqeləri ilə yanaşı, sənaye tələbinə dair gözləntilərlə də əlaqəli ola bilər.
Azərbaycan iqtisadiyyatı üçün qızıl bazarındakı dəyişikliklərin əhəmiyyəti ilk növbədə hasilat, ixrac gəlirləri və qiymətli metallar sektoruna yönələn investisiyalarla bağlıdır. Dünya qiymətlərinin yüksək səviyyədə qalması hasilatçıların gəlirlərinə müsbət təsir göstərə bilər. Lakin kəskin qiymət dalğalanmaları gəlirlərin proqnozlaşdırılmasını və yeni investisiya layihələri üzrə maliyyə hesablamalarını mürəkkəbləşdirir. Buna görə də qızıl bazarında yalnız cari qiymət deyil, uzunmüddətli tələb və qiymət formalaşmasının fundamental amilləri də mühüm əhəmiyyət daşıyır.
Hazırkı mərhələdə 4 300 dollar səviyyəsindən aşağı eniş daha çox rekord qiymətlərdən sonra bazarın dəyişən makroiqtisadi şəraiti yenidən qiymətləndirməsi kimi xarakterizə oluna bilər. Qızılın növbəti mərhələdəki qiymət dinamikasında ABŞ-ın pul siyasəti, real faiz dərəcələri, dolların mövqeyi, geosiyasi risklər və mərkəzi bankların alışları əsas amillər olaraq qalacaq. Bu göstəricilərin bir-biri ilə qarşılıqlı təsiri qiymətli metalın istiqamətində qısamüddətli kəskin dəyişikliklər yarada bilər.
Beləliklə, qızılın 4 229,9 dollara enməsi bazarın uzunmüddətli struktur dəyişikliyindən daha çox yüksək qiymətlər fonunda yaranan korreksiya və makroiqtisadi gözləntilərin yenilənməsi baxımından diqqət çəkir. Bir tərəfdən, yüksək faiz və möhkəm dollar qızılın qiymətinə təzyiq yaradır, digər tərəfdən isə mərkəzi bankların alışları və investisiya tələbi qiymətli metal üçün uzunmüddətli dayaq rolunu qoruyur. Məhz bu zidd istiqamətli amillərin paralel təsiri qızıl bazarında yüksək volatilliyin əsas səbəblərindən biri olaraq qalır.
Nuray,
AzNews.az
DİGƏR XƏBƏRLƏR